Quand on est entrepreneur, on se fait souvent approcher. Par un représentant, un ami d’ami, un conseiller recommandé par la banque. Et une question revient : comment savoir si c’est la bonne personne ?
Je vous donne ma réponse honnête, celle que je donnerais même si vous ne travaillez jamais avec moi : un bon conseiller s’intéresse à votre entreprise comme s’il voulait l’acheter.
Quelqu’un qui songe à acheter une entreprise pose des questions sur tout : les revenus, les associés, les clients clés, les dettes, ce qui arrive si le propriétaire part. Il ne propose rien avant d’avoir compris. C’est exactement l’attitude à rechercher.
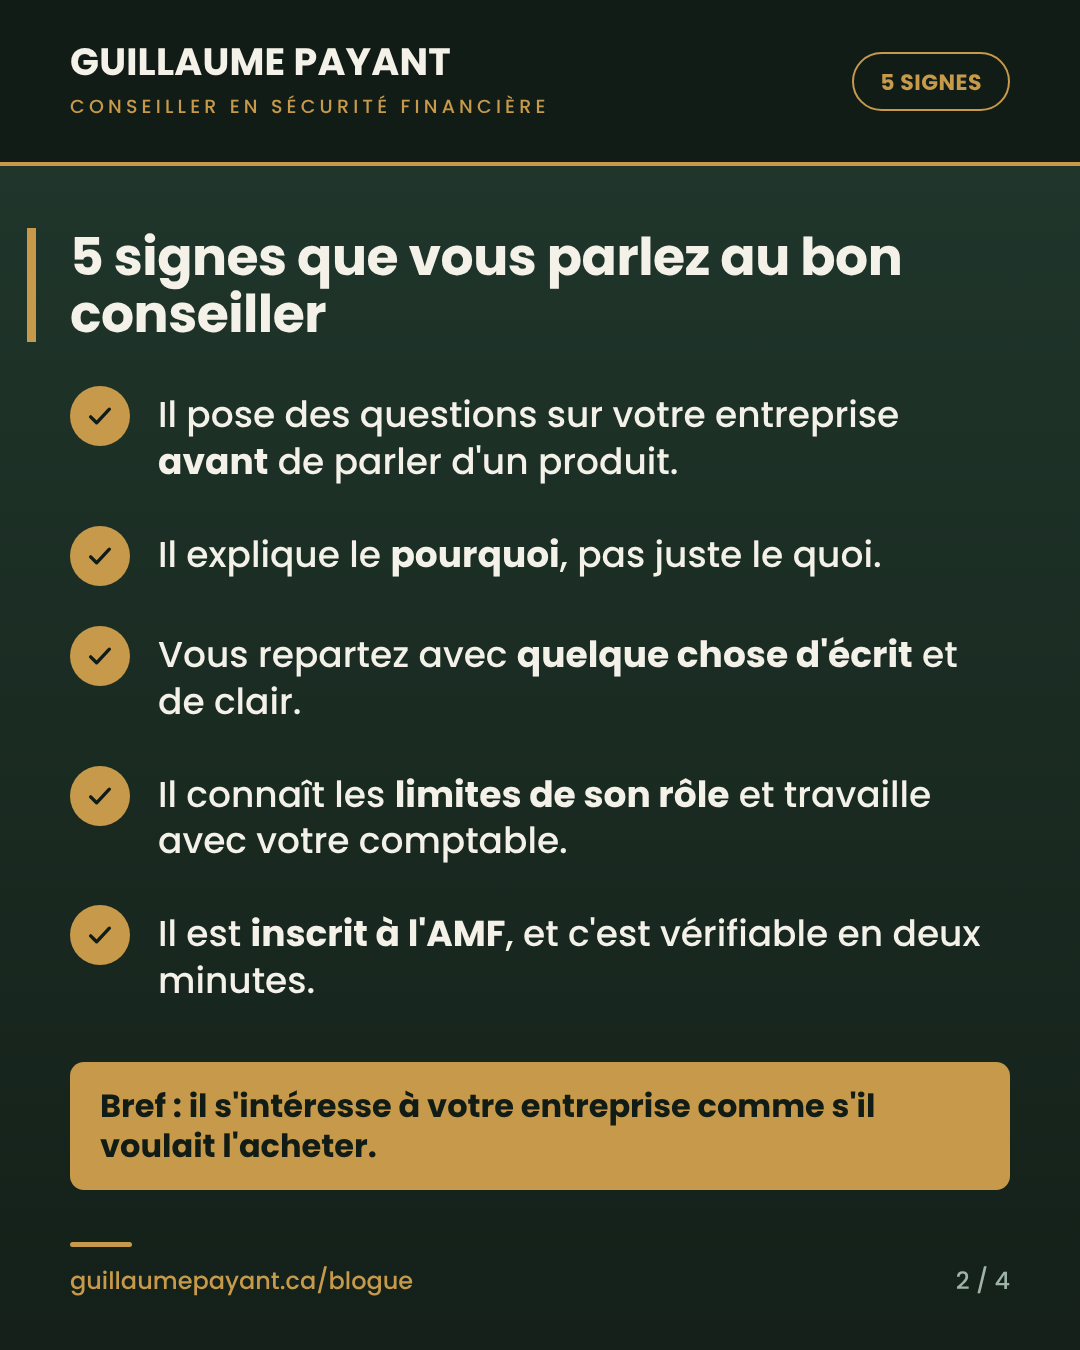
1. Il vous pose des questions sur votre entreprise avant de parler d’un produit
Votre entreprise est-elle incorporée ? Avez-vous des associés ? Qui dépend de vos revenus ? Comment vous rémunérez-vous ? Si la première rencontre commence par un produit, une soumission ou un rendement, la conversation est partie à l’envers.
2. Il vous explique le pourquoi, pas juste le quoi
Vous devriez comprendre la raison derrière chaque recommandation, assez bien pour l’expliquer à votre conjoint ou à votre associé. Si la réponse à « pourquoi ? » reste vague ou trop technique, demandez encore.
3. Vous repartez avec quelque chose d’écrit et de clair
Un résumé de votre situation, vos angles morts, vos priorités dans l’ordre. Un document que vous gardez, que vous décidiez ou non d’aller plus loin avec cette personne.
4. Il connaît les limites de son rôle
Un conseiller en sécurité financière n’est ni votre comptable, ni votre notaire. Un bon conseiller le dit, vous renvoie vers eux pour les questions fiscales et juridiques, et accepte de travailler avec eux. Méfiez-vous de quelqu’un qui a réponse à tout.
5. Il est inscrit, et vous pouvez le vérifier
Au Québec, les conseillers en sécurité financière sont inscrits auprès de l’Autorité des marchés financiers. Le registre de l’AMF est public. Ça prend deux minutes, et c’est un bon réflexe avant toute rencontre.
Les signaux qui doivent vous faire ralentir
Une pression pour signer rapidement. Une solution présentée avant même de connaître votre situation. Une promesse de rendement. Une formule miracle qui convient à tout le monde. Aucun de ces signaux ne veut nécessairement dire que la personne est de mauvaise foi, mais chacun mérite une question de plus.
Les questions à poser lors d’une première rencontre
Qu’avez-vous besoin de savoir sur mon entreprise avant de me recommander quoi que ce soit ?
Qu’est-ce qui relève de vous, et qu’est-ce qui relève de mon comptable ou de mon notaire ?
Vais-je repartir avec un résumé écrit ?
Avec quel genre d’entrepreneurs travaillez-vous le plus souvent ?
Comment je travaille
Par souci de transparence, c’est exactement la démarche du Point 30. D’abord, 30 minutes pour comprendre votre situation. Ensuite, une analyse de vos angles morts. Puis un plan de priorités écrit, que vous gardez. Après, c’est vous qui décidez si vous voulez aller plus loin. Sans pression, sans engagement.
Et si vous avez déjà un conseiller qui coche ces cinq cases, gardez-le précieusement.
Information générale à des fins éducatives, pas un conseil personnalisé. Chaque situation est unique; on regarde la vôtre ensemble.
Guillaume Payant, conseiller en sécurité financière