Il reste de l’argent dans votre compagnie à la fin de l’année. Le premier réflexe, très souvent : « On efface les dettes. » Tout sur la marge de crédit, un versement de plus sur le prêt, et on respire mieux.
Ce réflexe se comprend. Moins de dettes, c’est moins d’intérêts et un sentiment de sécurité bien réel. Mais un réflexe, ce n’est pas une décision. Et la bonne réponse n’est pas la même pour deux entrepreneurs.
Je ne vous dirai pas quoi faire dans cet article, parce que ça dépend de votre situation. Je peux par contre vous donner les questions qui font pencher la balance.
1. Combien vous coûte réellement cette dette ?
Toutes les dettes ne se valent pas. Une marge de crédit à taux variable, un prêt d’équipement à taux fixe et un prêt garanti par vos biens personnels n’ont pas le même poids. Le taux compte, mais aussi les conditions : pénalités de remboursement anticipé, garanties personnelles, clauses du prêteur. Le traitement fiscal des intérêts, lui, se valide avec votre comptable.
2. De combien de liquidités votre entreprise a-t-elle besoin pour respirer ?
Une entreprise saisonnière, une entreprise dont les clients paient à 60 jours ou une entreprise qui achète son inventaire d’avance n’ont pas les mêmes besoins. Si vous videz le compte pour rembourser, que se passe-t-il au prochain mois lent ?
3. Une marge remboursée sera-t-elle encore disponible demain ?
C’est la question que beaucoup oublient. On rembourse la marge en se disant qu’on pourra la réutiliser au besoin. Souvent, c’est le cas. Mais selon les conditions de votre entente, le prêteur peut revoir une marge de crédit, surtout quand la situation de l’entreprise change. L’argent dans votre compte, lui, reste à vous.
4. Quels sont vos projets pour les 12 à 24 prochains mois ?
Un achat d’équipement, une embauche, un déménagement, une expansion. Si un projet s’en vient, rembourser maintenant pour réemprunter dans six mois n’a pas toujours de sens. À l’inverse, sans projet en vue, une dette coûteuse qui traîne mérite d’être regardée.
5. Qu’est-ce qui arrive si vous arrêtez de travailler ?
C’est la question de protection. Des liquidités peuvent servir de coussin si le propriétaire s’arrête. Une dette, elle, continue d’exiger ses versements, et certaines sont liées à des garanties personnelles. Voir qui paie les frais fixes si vous arrêtez.
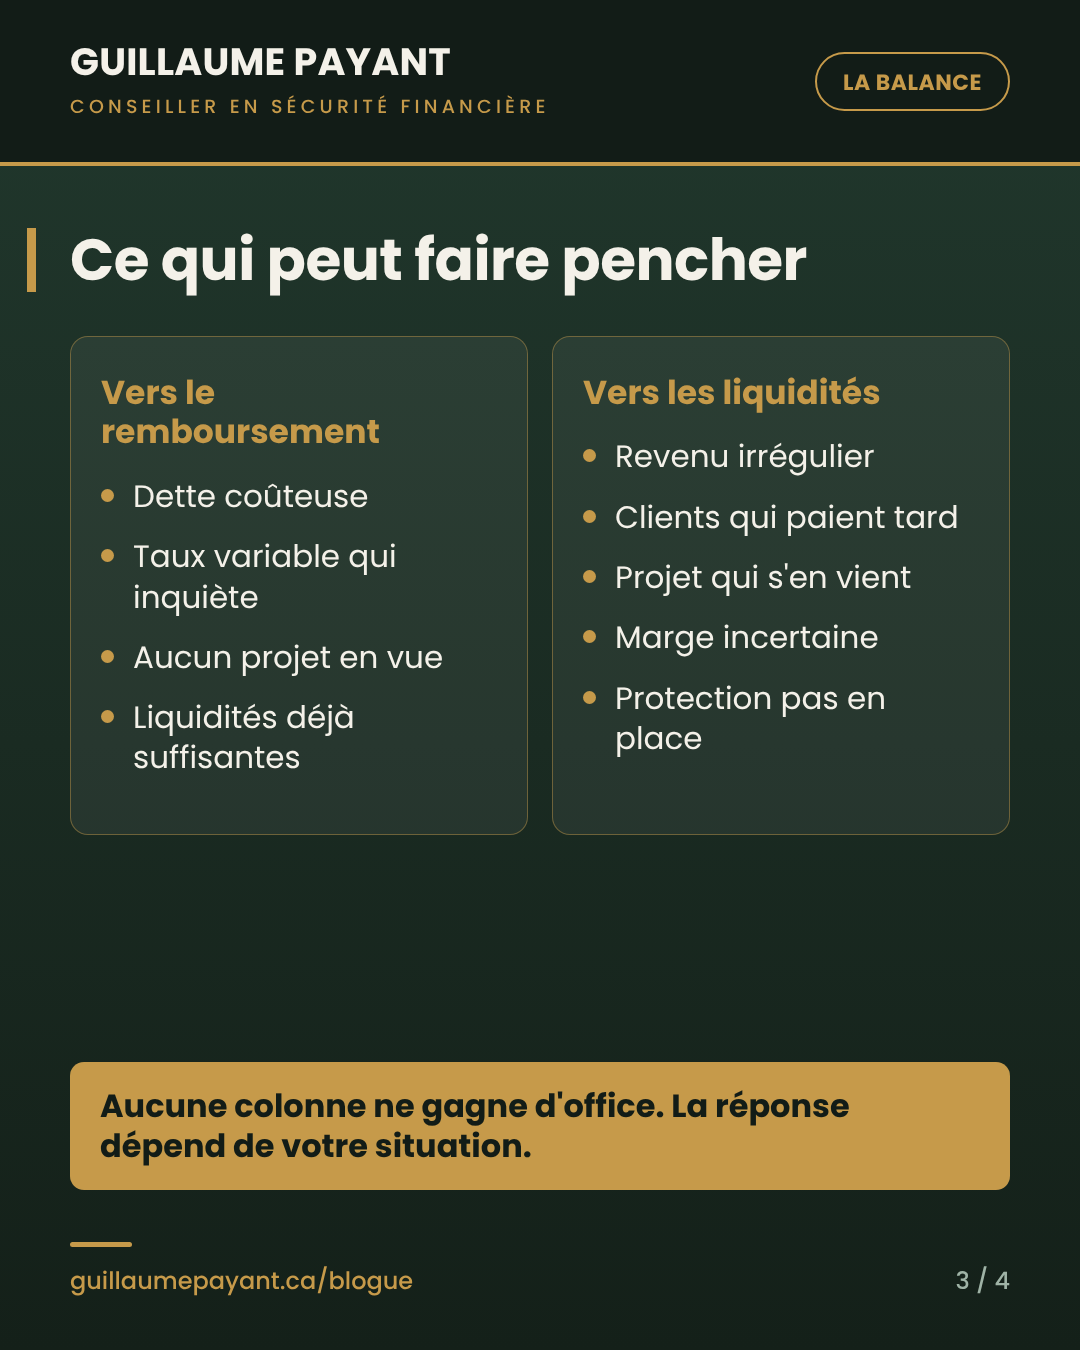
Ce qui fait pencher d’un côté ou de l’autre
Ce qui peut faire pencher vers le remboursement : une dette coûteuse, un taux variable qui vous inquiète, aucun projet en vue, des liquidités déjà suffisantes pour respirer.
Ce qui peut faire pencher vers les liquidités : un revenu irrégulier, des clients qui paient tard, un projet qui s’en vient, une marge dont vous n’êtes pas certain qu’elle restera disponible, une protection qui n’est pas en place.
Aucune des deux colonnes ne gagne d’office. Et entre les deux, il existe des solutions partielles : rembourser une partie, garder un coussin défini, étaler les remboursements dans le temps.
Reste une troisième question, celle de ce que la société fait de son surplus à long terme. Elle est abordée dans l’argent qui dort dans votre société et, si le sujet vous concerne, dans la société de gestion expliquée simplement.
Les questions à vous poser
Quel est le vrai coût de chacune de mes dettes, conditions comprises ?
Combien de mois mon entreprise peut-elle fonctionner avec ses liquidités actuelles ?
Ma marge de crédit serait-elle encore disponible si mes revenus baissaient ?
Quels projets s’en viennent dans les deux prochaines années ?
C’est exactement le genre de décision qui mérite un vrai regard : avec votre comptable pour la fiscalité, et avec moi pour la protection et la structure d’ensemble.
Information générale à des fins éducatives, pas un conseil personnalisé. Chaque situation est unique; on regarde la vôtre ensemble.
Guillaume Payant, conseiller en sécurité financière