Un entrepreneur me disait récemment : « Je suis bien couvert. J’ai de l’assurance vie, de l’assurance invalidité, de l’assurance maladie grave. » Et c’était vrai : sa protection personnelle était en place.
Je lui ai posé une seule question : « Et si vous tombez en invalidité, qu’est-ce qui paie les frais fixes de l’entreprise ? » Il n’avait pas de réponse. Pas parce qu’il avait été négligent, mais parce que personne ne lui avait jamais posé la question.
C’est un angle mort très fréquent : on protège la personne, et on oublie l’entreprise.
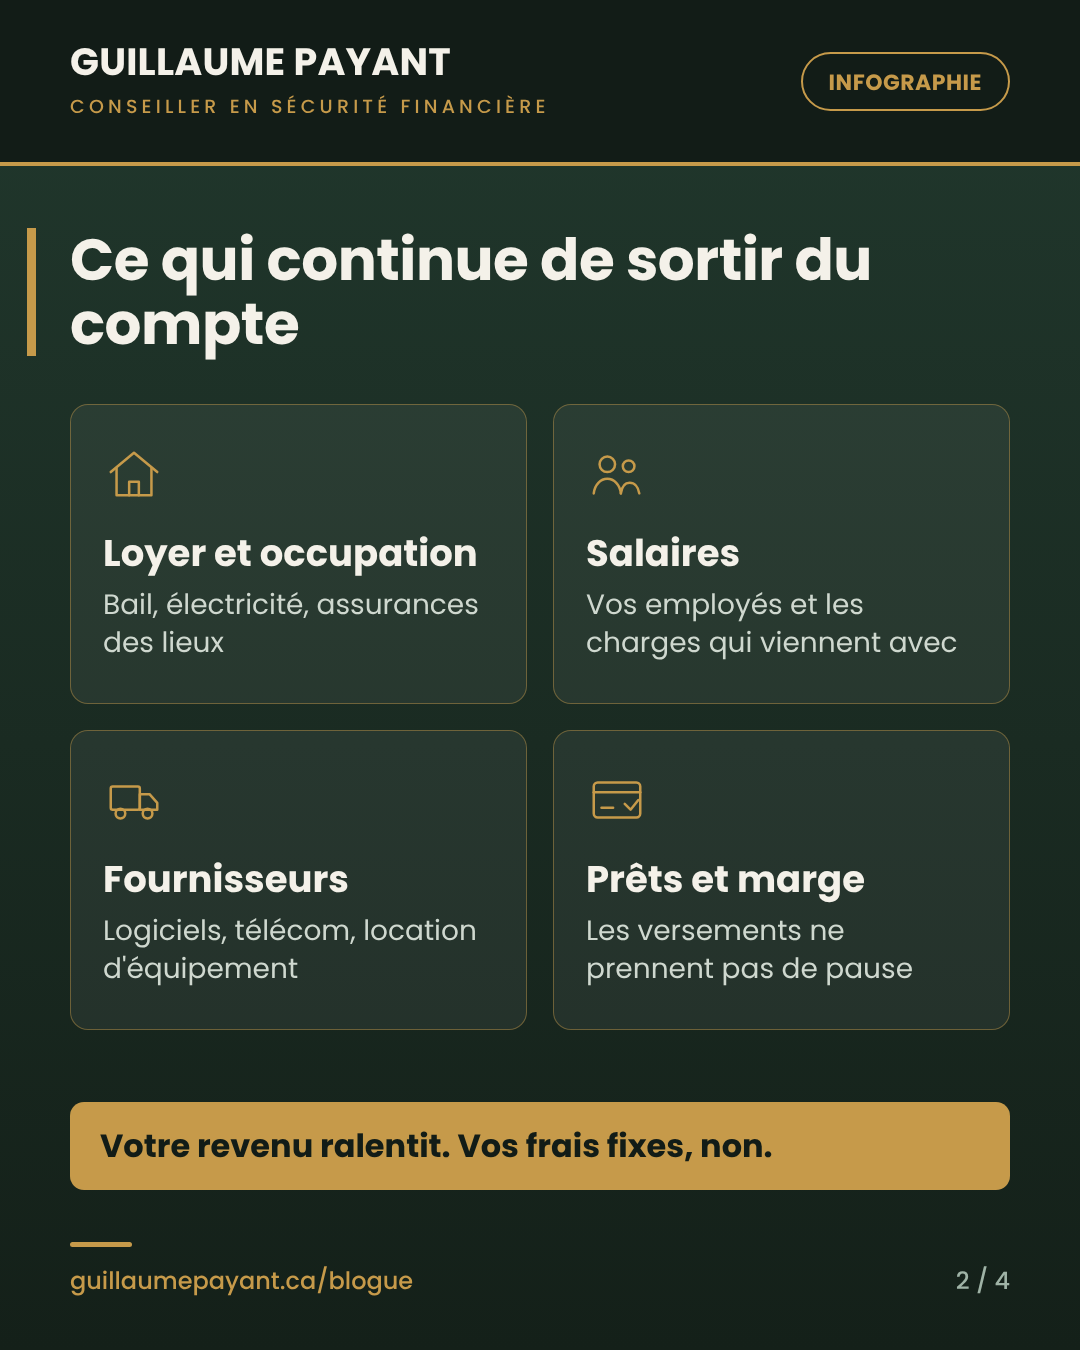
Ce qui continue de sortir du compte quand vous arrêtez
Votre entreprise roule sur votre présence. Ses frais fixes, eux, roulent tout seuls. Le jour où vous ne pouvez plus travailler, voici ce qui continue généralement d’être prélevé.
Le loyer et les frais d’occupation : bail commercial, électricité, assurances des lieux.
Les salaires de vos employés, et les charges qui viennent avec.
Les fournisseurs et les abonnements : logiciels, télécommunications, location d’équipement.
Les prêts et la marge de crédit : les versements ne prennent pas de pause parce que vous en prenez une.
Pendant ce temps, le revenu, lui, ralentit souvent. Dans beaucoup d’entreprises, c’est le propriétaire qui vend, qui livre et qui signe. Quand il s’arrête, les entrées baissent alors que les sorties restent les mêmes.
Protection personnelle et protection de l’entreprise : deux besoins différents
Une assurance invalidité personnelle est conçue pour remplacer une partie de votre revenu, pour que vous et votre famille puissiez continuer à payer l’hypothèque, l’épicerie et les comptes. Elle n’a pas été pensée pour payer le bail commercial ou la paie de vos employés.
Si vous devez utiliser votre revenu de remplacement pour garder l’entreprise à flot, c’est votre famille qui absorbe le choc. Si vous ne le faites pas, c’est l’entreprise qui risque de ne pas passer au travers. Dans les deux cas, quelqu’un paie pour un trou qui n’avait pas été prévu.
L’exercice : combien de mois votre entreprise tiendrait-elle ?
Prenez dix minutes avec votre relevé bancaire d’entreprise ou vos derniers états financiers. Trois chiffres suffisent.
1. Vos frais fixes mensuels. Tout ce qui sort chaque mois, que vous travailliez ou non.
2. Le revenu qui continuerait sans vous. Soyez honnête : contrats récurrents, employés capables de livrer, clients qui resteraient.
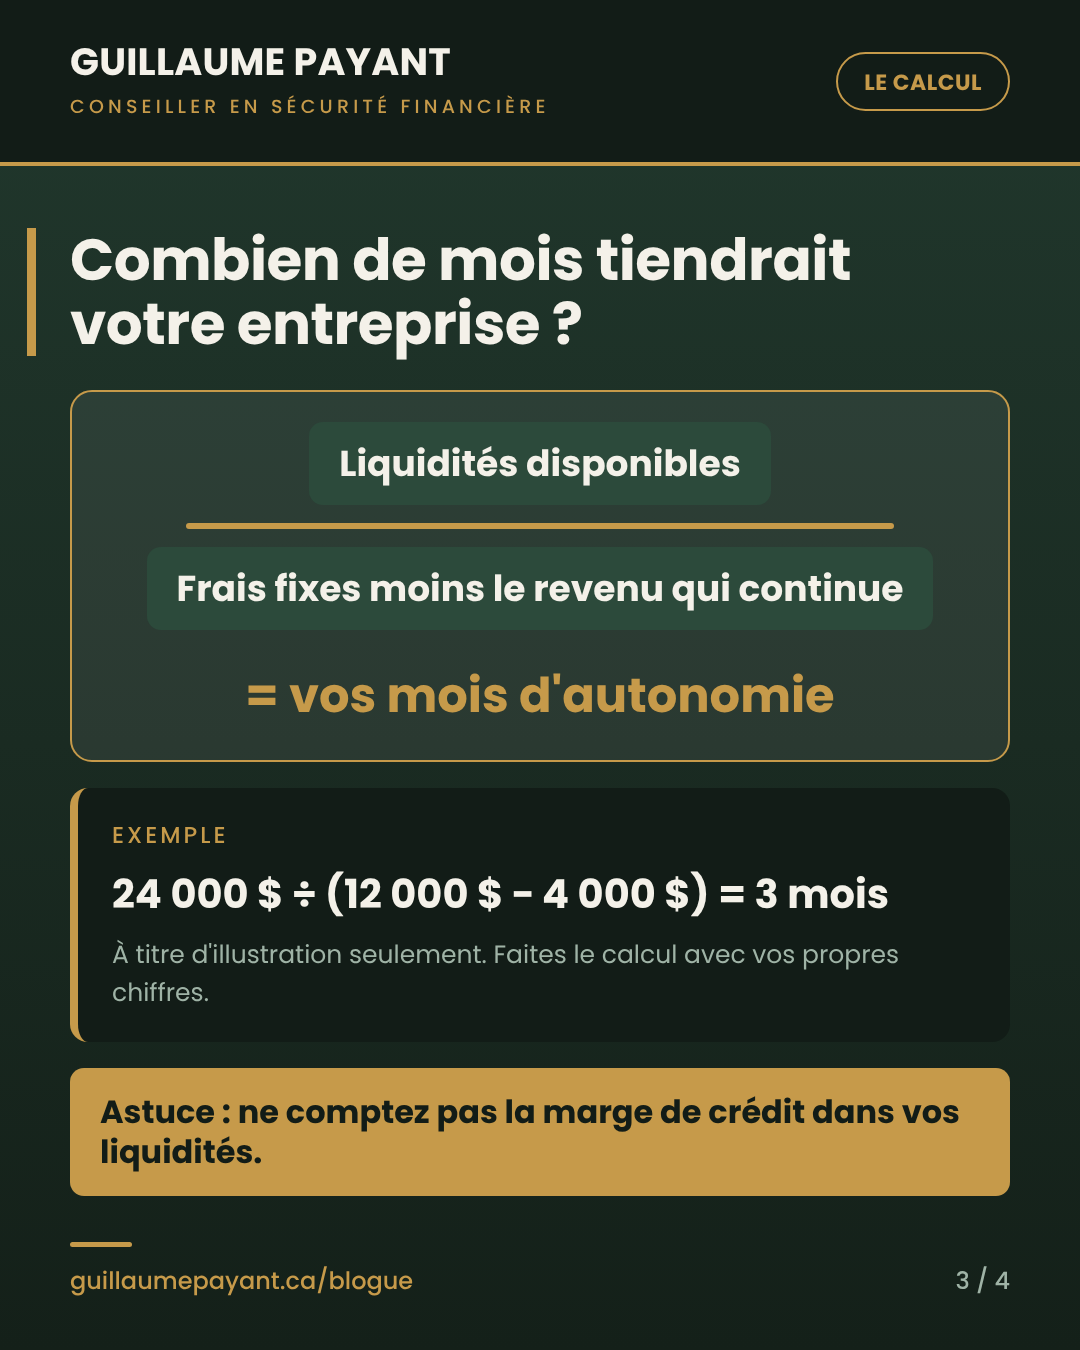
3. Vos liquidités disponibles. L’argent dans le compte de l’entreprise, sans compter la marge de crédit.
Le calcul : vos liquidités disponibles, divisées par l’écart entre vos frais fixes et le revenu qui continuerait. Le résultat, c’est le nombre de mois d’autonomie de votre entreprise.
Un exemple simple, à titre d’illustration seulement : 12 000 $ de frais fixes par mois, 4 000 $ de revenu qui continuerait, et 24 000 $ de liquidités. L’écart est de 8 000 $ par mois, donc l’entreprise tient environ trois mois. Trois mois, c’est court si l’arrêt se prolonge.
Les pistes qui existent
Il n’y a pas une seule bonne réponse, et ce n’est pas le rôle d’un article de vous la donner. Mais il est utile de connaître les pistes que les entrepreneurs regardent habituellement.
Un coussin de liquidités réservé à ce scénario. Simple à comprendre, mais il faut le bâtir, et la tentation de s’en servir pour autre chose est forte.
Un plan de relève opérationnelle. Qui signe les chèques, qui a accès aux comptes, qui parle aux clients si vous êtes absent. Ça ne coûte presque rien et ça évite bien des blocages.
Une protection conçue pour les frais généraux de l’entreprise. Certaines assurances visent précisément les frais fixes d’une entreprise pendant l’invalidité de son propriétaire. Elles ont leurs propres règles (délai avant le premier versement, durée, définition de l’invalidité, frais admissibles) qui se regardent au cas par cas.
Une assurance personne clé, quand c’est la contribution d’une personne précise qui fait tourner l’entreprise. J’en parle dans cet article sur l’assurance personne clé.
Souvent, la réponse est une combinaison de ces pistes. Et le traitement fiscal de chacune se valide toujours avec votre comptable.
Les questions à vous poser
Si je ne pouvais plus travailler pendant six mois, qui paierait le loyer et les salaires ?
Combien de mois mon entreprise tiendrait-elle avec ses liquidités actuelles ?
Ma protection actuelle couvre-t-elle ma famille, mon entreprise, ou seulement l’une des deux ?
Quelqu’un d’autre pourrait-il faire rouler l’entreprise, et a-t-il les accès pour le faire ?
Si vous avez hésité sur une de ces questions, vous venez de trouver un angle mort. C’est exactement le genre de chose qu’on met sur la table en 30 minutes, sans engagement.
Information générale à des fins éducatives, pas un conseil personnalisé. Chaque situation est unique; on regarde la vôtre ensemble.
Guillaume Payant, conseiller en sécurité financière